

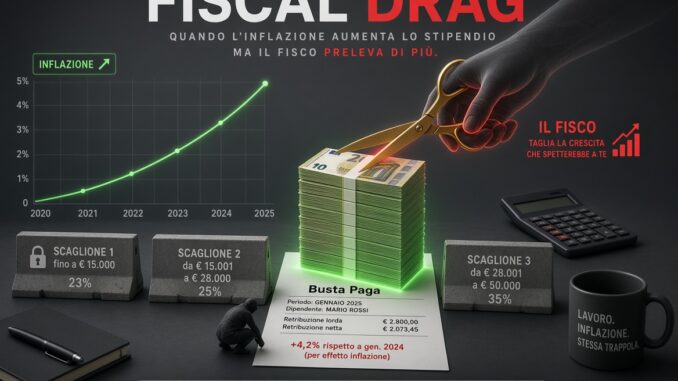

C’è un vecchio trucco nella finanza pubblica: se aumenti le tasse direttamente, perdi le elezioni; se invece le aumenti lasciando le cose come stanno, nessuno scende in piazza. Il ritorno del fiscal drag — il “drenaggio fiscale” — è l’ennesima dimostrazione di come la pressione fiscale in Italia sappia muoversi nell’ombra, colpendo proprio chi produce e chi mantiene in piedi il Paese.
La contraddizione, oggi, è persino grottesca. Ci troviamo nel pieno dell’era del PNRR, con una pioggia di oltre 200 miliardi di euro arrivati dall’Europa che avrebbero dovuto modernizzare lo Stato, alleggerire i costi e rilanciare l’economia. Eppure, la montagna di miliardi comunitari non sembra bastare mai. La macchina pubblica dimostra una fame insaziabile e, alla fine della fiera, la certezza contabile resta sempre e solo una: i cittadini italiani sono la fonte di finanziamento più sicura, l’unico vero “bancomat” a cui attingere quando i conti non tornano.
Mentre la retorica ufficiale celebra i cantieri del Piano Nazionale e sbandiera piccoli bonus provvisori in busta paga, la realtà dei numeri racconta un’altra storia. Una recente simulazione economica ha svelato che l’inflazione, unita all’immobilità degli scaglioni IRPEF, si tradurrà in una vera e propria stangata da oltre 13 miliardi di euro a carico dei contribuenti.
Il meccanismo è perversamente perfetto: i prezzi aumentano, i contratti vengono adeguati per rincorrere il costo della vita e i salari nominali crescono. Ma le soglie del fisco restano sbarrate. Risultato? Una busta paga leggermente più alta fa slittare il lavoratore nello scaglione fiscale successivo, tagliando drasticamente le detrazioni. Si pagano più tasse su un denaro che, nei fatti, compra meno cose.
A pagare il prezzo più salato è, come sempre, il ceto medio. Chi guadagna oltre 35.000 euro subisce la beffa peggiore: superata quella soglia, le detrazioni ordinarie crollano verticalmente, generando una perdita reale che supera i 1.100 euro in due anni.
Nonostante i proclami sulle risorse storiche europee, per lo Stato è troppo forte la tentazione di incassare questo “tesoretto” non dichiarato. Un prelievo forzoso e automatico generato dall’inerzia legislativa. Chiamatela tassa invisibile, chiamatelo drenaggio, ma la sostanza non cambia: dimostra che per tartassare i cittadini non servono riforme gridate nei talk show. Basta non fare nulla, e lasciare che l’inflazione e la burocrazia facciano il lavoro sporco sulla pelle dei soliti noti.
Il quadro generale del prelievo
A livello macroeconomico, la stangata complessiva di circa 13 miliardi di euro (12,74 miliardi nello scenario di inflazione più severo) graverà per circa 6 miliardi sui lavoratori dipendenti e per 2 miliardi sui pensionatisolo considerando lo scenario base di Bankitalia, con cifre destinate a salire se la corsa dei prezzi non dovesse arrestarsi.
La perdita stimata per classe di reddito (2026-2027)
- Redditi attorno a 35.000 euro (La categoria più colpita):
L’impatto massimo registrato dallo studio per un singolo lavoratore arriva a 1.138 euro complessivi nel biennio. Questo picco anomalo e penalizzante è dovuto al fatto che l’aumento nominale dello stipendio fa crollare verticalmente le detrazioni ordinarie da lavoro dipendente e gli incrementi aggiuntivi (come quello da 65 euro) previsti fino a tale soglia. - Redditi medi (tra 25.000 e 30.000 euro):
Per un lavoratore dipendente in questa fascia, l’erosione invisibile dell’inflazione si traduce in un maggior prelievo fiscale medio che oscilla tra i 350 e i 600 euro complessivi nel biennio. - Redditi bassi (fino a 15.000 – 20.000 euro):
Qui l’impatto individuale è più contenuto (sotto i 200 euro nei due anni) sia perché l’aliquota del primo scaglione IRPEF è più bassa, sia perché le detrazioni tendono a fare da cuscinetto, a patto di non superare le soglie di no-tax area. - Pensionati:
Per la categoria dei pensionati il prelievo medio pro capite è generalmente inferiore rispetto ai dipendenti (stimato intorno ai 150-300 euro nel biennio), poiché le pensioni beneficiano già di un meccanismo di perequazione automatica all’inflazione, sebbene l’IRPEF progressiva finisca comunque per drenare una parte dell’adeguamento nominale.
Trent’anni di gelo: il paradosso dei salari italiani che non decollano mai
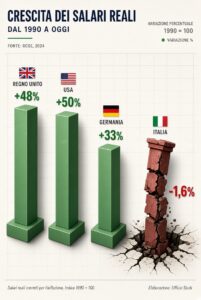
Il vero cuore dell’ingiustizia, però, non sta solo in tasse visibili o invisibili. Sta nel fatto che questo meccanismo va a colpire una base salariale che in Italia è letteralmente congelata da oltre tre decenni. I dati macroeconomici dell’OCSE e dell’Ufficio Parlamentare di Bilancio (UPB) fotografano una realtà drammatica: l’Italia è l’unico grande Paese europeo in cui i salari reali lorde risultano inferiori rispetto al 1990.
Mentre tra il 1990 e oggi le retribuzioni reali nei Paesi OCSE sono cresciute in media del 35% (con picchi del +48% nel Regno Unito e +33% in Germania e Spagna), l’Italia ha fatto registrare un clamoroso segno meno (-1,6%). I lavoratori italiani non solo non si sono arricchiti, ma sono diventati stabilmente più poveri.
A questo immobilismo storico si è aggiunta, nell’ultimo biennio, la fiammata inflazionistica che ha letteralmente divorato quasi il 10% del potere d’acquisto delle famiglie. La combinazione tra stipendi strutturalmente fermi, prezzi al consumo alle stelle e lo spettro del fiscal drag genera un corto circuito economico insostenibile: le imprese faticano a erogare aumenti a causa della bassa produttività del sistema Paese, e quei rari aumenti contrattuali concessi per rincorrere l’inflazione vengono immediatamente requisiti dallo Stato sotto forma di maggiori imposte.
Siamo di fronte a una tenaglia perfetta. Da un lato il mercato del lavoro italiano non garantisce una crescita salariale dignitosa, dall’altro la macchina pubblica non adegua i propri scaglioni d’imposta per proteggere il valore reale del denaro. Il risultato è che il cittadino si ritrova cornuto e mazziato: lavora in un sistema stagnante e viene tassato come se si stesse arricchendo.
Commenta per primo